에디터 추천
은퇴를 준비하는 5가지 파이프라인을 준비하라
은퇴를 준비하는 5가지 파이프라인을 준비하라
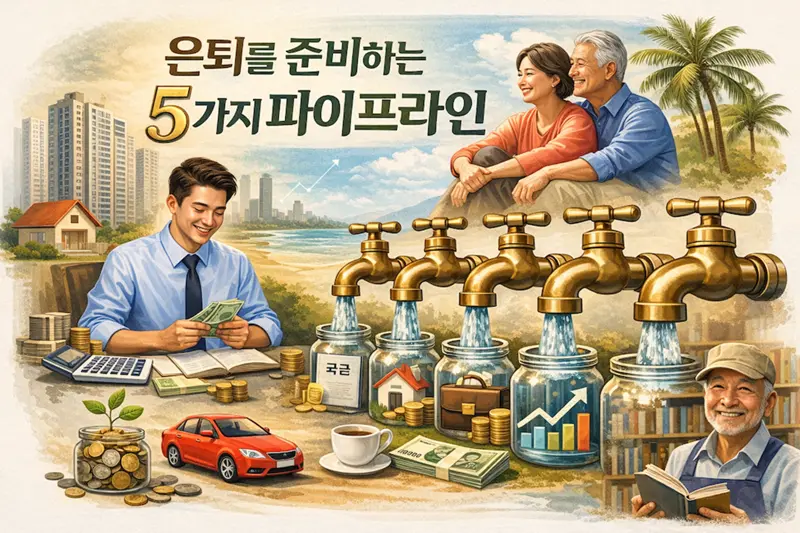
통장을 스쳐가는 월급, 수도꼭지를 다섯 개로 늘려라
“월급날이 오면 행복해야 하는데, 통장을 보면 한숨만 나온다.”
대부분 직장인의 고민은 단순히 급여액이 작은 게 아니라, 돈의 흐름을 통제하지 못한다는 데 있다.
소득보다 중요한 것은 구조. 안정적인 노후를 원한다면 지금부터 재정 관리의 방향을 바꿔야 한다. 다음 여섯 가지 원칙이 그것이다.
1. 쓰고 남으면 저축? — 순서를 바꾸면 인생이 바뀐다
“저축은 남는 돈으로 하는 게 아니라, 먼저 떼어두고 나머지를 쓰는 것이다.”
가장 먼저 급여일에 저축·투자 항목을 자동이체로 분리하고, 남은 돈으로 생활비를 계획해야 한다.
한국은행 조사에 따르면 이 같은 방식으로 저축하는 가계는 일반 가계보다 2배 이상 빠르게 자산을 형성한다.
돈을 모으는 비결은 금액이 아니라 ‘순서’에 있다.
2. 당신의 쏘렌토가 미래를 막는다 — 새는 돈을 찾아 수정하라
생활비를 절약한다고 해서 인생의 질이 떨어지는 것은 아니다. 중요한 것은 불필요한 고정비를 줄이고, 자신에게 맞는 소비 구조를 만드는 것이다.
식비: 구내식당, 도시락 활용, 외식은 주 1회 이하로 제한.
커피: 브랜드 커피 대신 회사 커피머신 또는 저가 브랜드 이용.
여행비: 연봉의 5~6% 이내로 관리.
자동차: 유지비, 보험료, 감가상각까지 고려하면 자산 형성 속도를 늦춘다.
최근 카드사 데이터에 따르면, 2030세대의 차량 유지비는 교통비 중 절반 가량을 차지하며 소비 구조를 크게 압박하는 요인이다.
3. 1억은 단순한 숫자가 아니다 — 돈 감각은 과정에서 생긴다
많은 사람이 “1억을 모으고 나면 무엇을 해야 할까”라고 묻지만, 실제로는 그 과정에서 돈을 다루는 통찰이 자란다.
1억 원을 모으는 동안 지출 통제, 저축 습관, 투자 감각이 자연스럽게 훈련된다.
예를 들어, 자본금 1억으로 작은 창업을 시도해 안정적인 수익 구조를 만든 사례도 늘고 있다.
‘1억’은 단순한 목표가 아니라, 자산이 일하기 시작하는 출발점이다.
4. 은퇴는 멈춤이 아니다 — 오래 일할수록 더 풍요로워진다
은퇴 후에는 평일 전체가 자유 시간이 되지만, 동시에 ‘지출 시간’으로 변한다.
보건복지부 자료에 따르면 1인 노년층의 월평균 생계비는 약 140만 원 수준이며, 여가비까지 포함하면 200만 원을 초과한다.
따라서 빨리 은퇴하는 것보다, 적절히 속도를 늦춰 일을 이어가는 ‘저속 은퇴’가 현명한 선택이다.
소득이 줄어도 활동을 유지하면 건강과 관계, 소비 균형이 자연스럽게 유지된다.
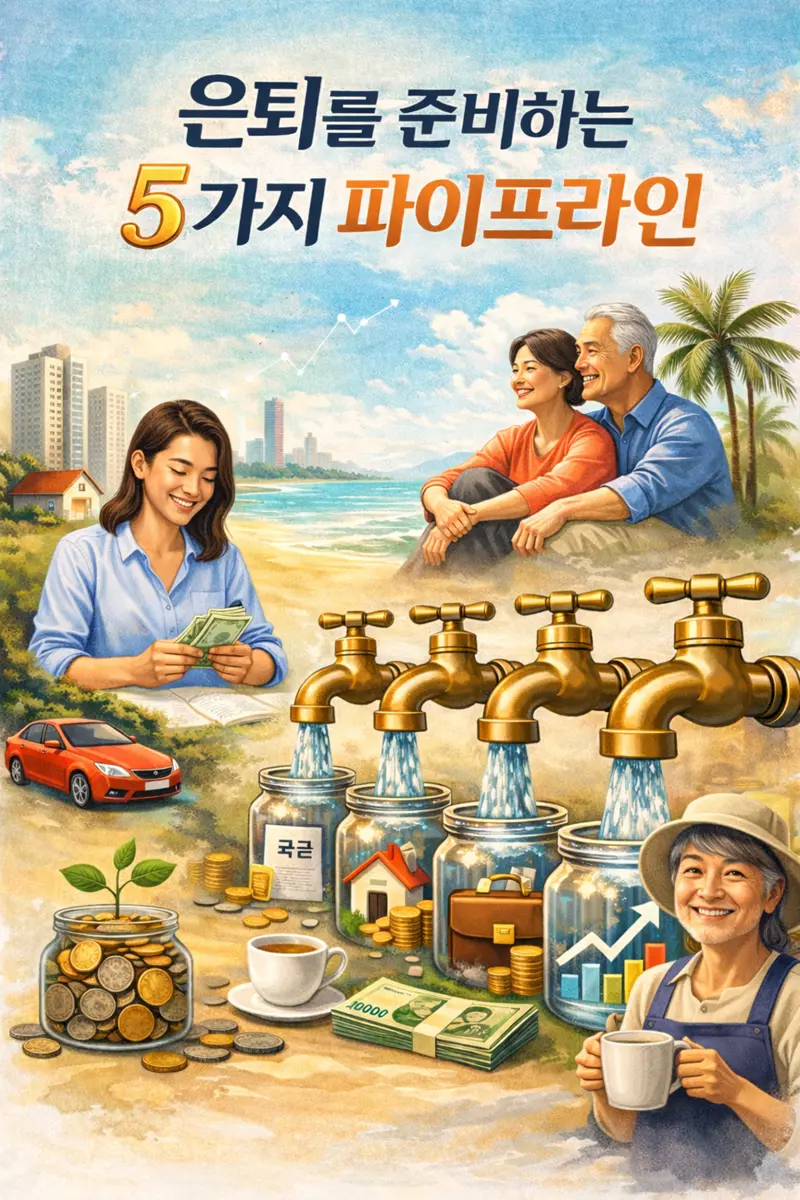
5. 수도꼭지 다섯 개를 만들어라 — 현금 흐름은 분산이 답이다
소득원이 하나뿐이라면, 그 수도꼭지가 막히는 순간 바로 위기가 찾아온다.
은퇴 후 지속 가능한 삶을 위해 최소 다섯 개의 소득 파이프라인을 갖추는 것이 이상적이다.
국민연금
퇴직연금
개인연금
부동산 기반 현금 흐름(월세, 주택연금 등)
부업 또는 슬로우 잡
이 다섯 가지 구조가 꾸준한 현금 흐름을 유지하는 안전장치가 된다.
6. 하루 3시간만 일해도, 효과는 두 배 — 슬로우 잡의 힘
‘슬로우 잡’은 주 3일, 하루 3시간 정도의 근로로 월 100만~150만 원을 버는 느린 일자리다.
도서관 사서, 교육보조, 지역 사회 프로그램 운영 등 다양한 분야에서 가능하다.
부분 근로를 통해 소득을 얻는 동시에 소비를 줄이는 간접 효과가 있어, 실제 경제적 체감 효과는 두 배에 이른다.
은퇴 후 가장 위험한 것은 소득이 ‘0’이 되는 상태다. 천천히 일을 이어가는 슬로우 잡은 심리적 안정과 사회적 연결까지 제공한다.
“돈은 많을 때보다, 흐르게 할 때 가치가 생긴다. 수도꼭지를 늘리고, 인생의 물줄기를 끊지 말라.”
댓글 0개
