금융/재테크
연금저축, 600만 원만 넣고 끝내면 손해인 이유 (계좌 분리로 세금 2% 만드는 법)
연금저축, 600만 원만 넣고 끝내면 손해인 이유 (계좌 분리로 세금 2% 만드는 법)
대부분의 사람들은 연금저축을 연말정산용 세액공제 상품 정도로만 생각한다.
그래서 “가성비 구간”인 연 600만 원만 채우고 끝내는 경우가 많다. 물론 600만 원까지가 가장 효율적인 건 맞다.
하지만 연금저축의 진짜 핵심은 세액공제가 아니라, 저율과세라는 압도적인 혜택에 있다.
연금저축은 연 1,500만 원 이하 수령 시 5.5%, 초과분도 선택에 따라 16.5% 분리과세가 가능하다.
막연히 16.5%가 높다고 느끼지만, 현실을 보면 대부분의 직장인은 실효세율 10%도 내지 않는다.
실제로 근로소득세의 대부분은 상위 10%가 부담하고 있다.
그렇다면 왜 연금저축 계좌를 나눠서 운용해야 할까? 이유는 단순하다.
연금저축에는 세 가지 중요한 원칙이 있다.
비과세 재원(세액공제 안 받은 돈)이 과세 재원보다 먼저 인출된다.
여러 계좌에서 동시에 연금 개시가 가능하다.
연금 개시 후에도 다른 계좌로 납입할 수 있다.
이 구조를 이용하면 세금이 극적으로 줄어든다.
예를 들어, 30세부터 25년간 연 1,500만 원씩 납입했다고 가정해보자.
이 중 연 900만 원은 세액공제를 받지 않은 비과세 재원이다.
55세에 연 6,000만 원씩 인출하면, 처음 몇 년은 비과세 재원에서 빠져나가 세금이 0원이다.
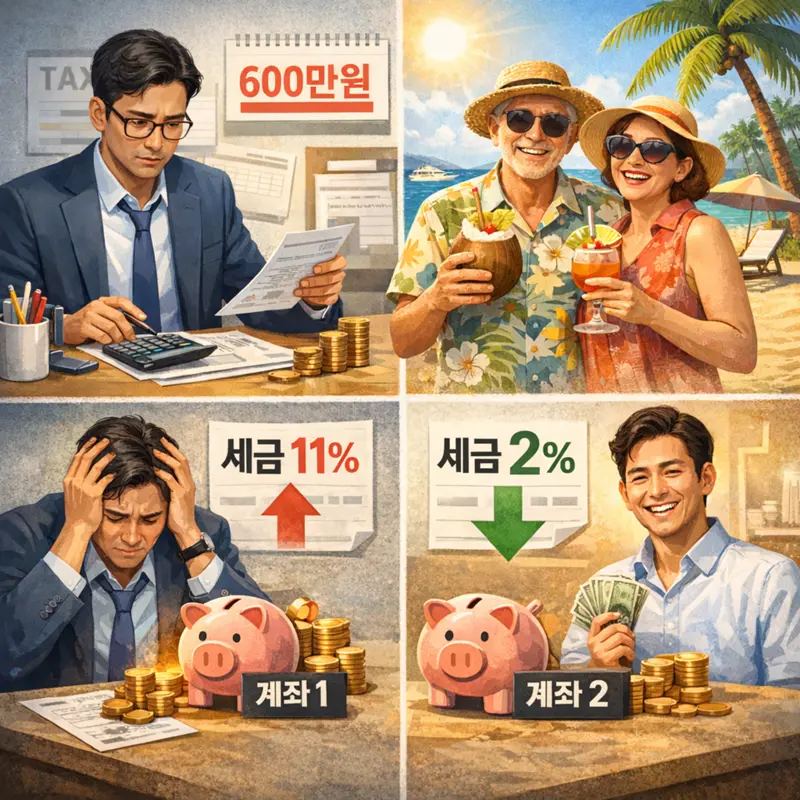
이후에도 최소한의 공제만 적용해도 실효세율은 약 11% 수준에 불과하다. 이미 충분히 낮다.
하지만 계좌를 나누면 이야기가 달라진다.
과세 재원용 계좌와 비과세 재원 위주의 계좌를 분리해 각각 3,000만 원씩 인출하면,
전체 6,000만 원을 쓰고도 실효세율은 3%대로 떨어진다.
단순히 계좌를 나눴을 뿐인데 세금 차이가 수백만 원 단위로 벌어진다.
 여기서 한 단계 더 나아갈 수 있다.
연금 수령 중에도 새 연금계좌에 다시 납입하면 세액공제를 또 받을 수 있다.
이렇게 하면 실질 세율은 2% 안팎까지 내려간다.
해외주식 양도세 22%, 일반 계좌 배당소득세 15.4%와는 비교 자체가 되지 않는다.
“그래도 25년 뒤 6,000만 원이면 생활이 되겠느냐”는 의문이 들 수 있다.
그래서 1억 원을 인출하는 경우를 보더라도, 계좌 분리와 추가 납입을 활용하면 실효세율은 약 7% 수준이다.
인플레이션을 고려해도 2인 가구 생활비로는 충분한 금액이 나온다.
이후 세율이 올라가더라도, 부부 분산이나 분리과세를 활용하면 부담은 크게 낮출 수 있다.
물론 미래에 세법이 어떻게 바뀔지는 아무도 모른다.
하지만 국가가 연 1,800만 원이라는 납입 한도를 걸어둔 데에는 이유가 있다.
제한이 없다면 고소득자들은 연금저축과 IRP, ISA로 투자 수익에 대한 세금을 거의 내지 않을 것이기 때문이다.
이 글의 계산은 최소한의 공제만 반영한 보수적인 예시다.
실제 세금은 이보다 더 낮아질 가능성이 크다.
개인적으로 가장 현실적이고 가성비 좋은 전략은 부부가 각각 연 600만 원씩, 합산 1,200만 원을 꾸준히 납입하는 것이라고 본다.
돌려받은 세액공제를 재투자한다고 생각하면 체감 부담은 더 줄어든다.
연금저축은 “연말정산용 통장”이 아니라,
제대로 설계하면 노후 소득 전체의 세율을 바꿔버리는 도구다.
이 차이를 아느냐 모르느냐가, 20~30년 뒤 손에 쥐는 돈을 완전히 갈라놓는다.
세금 혜택에는 순서가 있어요
: 연금저축에는 '이미 세금 혜택을 받은 돈(A)'과 '아직 혜택을 안 받은 돈(B)'이 섞여 있는데, 나중에 돈을 꺼낼 때는 세금을 안 내도 되는 B부터 꺼내져요.
주머니를 두 개 만드세요: 돈을 한 주머니에 다 넣지 말고, [세금 혜택 받는 주머니]와 [세금 혜택 안 받은 주머니]로 나눠서 담으세요.
섞어서 꺼내면 세금이 뚝!: 나중에 돈을 쓸 때, 세금을 안 내도 되는 주머니(B)와 조금 내야 하는 주머니(A)에서 돈을 적절히 섞어서 꺼내면, 내야 할 세금이 마법처럼 아주 적어집니다.
💡 핵심 요점 (Key Points)
이 글에서 말하는 '기적의 절세 기술'의 핵심은 다음과 같습니다.
세금의 착시 효과: 많은 사람이 연금저축을 할 때 당장 연말정산에서 돌려받는 돈만 생각하지만, 사실은 나중에 돈을 찾을 때 내는 세금(저율과세)을 줄이는 것이 훨씬 큰 이득입니다.
계좌 쪼개기 전략: 연금 계좌를 2개로 나누어 운용하면, 나중에 돈을 찾을 때 '비과세 재원(세금 0원)'과 '과세 재원(세금 조금)'을 내가 원하는 비율로 섞어서 인출할 수 있습니다.
재투자의 마법: 연금을 받는 중에도 다시 연금저축에 돈을 넣으면 세금 혜택을 또 받을 수 있어, 실제 내가 내는 세금 비율(실효세율)을 1~2%대까지 낮출 수 있습니다.
✅ 추천 및 바로 실행할 수 있는 포인트 (Action Plan)
1. 연금저축 계좌를 하나 더 만드세요 (계좌 분리)
기존 계좌 (1번): 세액공제를 받는 한도인 연 600만 원까지만 넣으세요.
새 계좌 (2번): 세액공제 한도를 넘어서는 추가 저축금액은 이 계좌에 따로 넣으세요.
이유: 나중에 2번 계좌(세금 안 내는 돈)부터 꺼내 쓰거나, 1번과 섞어 쓰면서 세금을 조절할 수 있습니다.
2. 부부가 함께 하세요 (가성비 최고 전략)
남편과 아내가 각각 연 600만 원씩, 합쳐서 1,200만 원을 저축하는 것이 가장 좋습니다.
이렇게 하면 두 사람 모두 세금 혜택을 최대로 챙기면서, 노후 자금도 넉넉히 모을 수 있습니다.
3. 연금을 받을 때도 저축하세요 (연금 재납입)
나중에 연금을 타서 쓸 때, 그 돈의 일부(예: 600만 원)를 다시 연금 계좌에 넣으세요.
받았던 세금 공제를 또 받게 되어, 실제 내는 세금이 거의 없어집니다.
요약하자면:
지금 당장 증권사 앱을 켜서 '연금저축 계좌'를 하나 더 개설하고, 세액공제 받는 돈과 안 받는 돈을 나누어 관리하는 것이 이 글의 핵심 비법입니다.
댓글 0개
